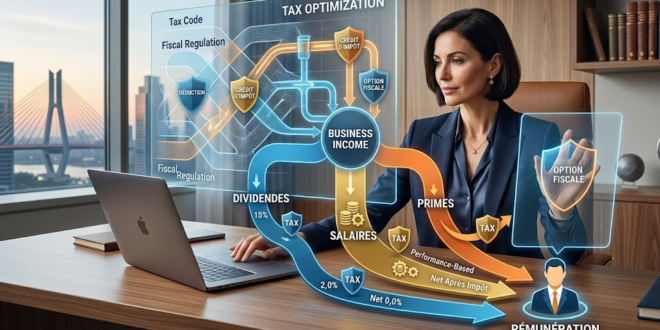
Dans un contexte économique en constante évolution, la question de la rémunération dirigeant est devenue indispensable pour assurer la pérennité d’une société. Le choix entre se verser un salaire, des dividendes ou des primes représente un véritable enjeu de fiscalité entreprise. En 2025, les changements réglementaires apportent de nouvelles dimensions à cette problématique et soulèvent des interrogations sur l’optimisation rémunération dirigeant. Quelle stratégie adopter pour optimiser ses revenus nets tout en préservant la santé financière de la société ? Comprendre les nuances entre ces différentes options est essentiel pour naviguer dans ce paysage complexe.
Les enjeux de la rémunération dirigeant en 2025
Les défis de la rémunération dirigeant sont multiples et variés. Les récentes évolutions concernant la fiscalité entreprise ont suscité le besoin d’une véritable stratégie d’optimisation rémunération dirigeant. En 2025, plusieurs éléments influencent ce choix, notamment pour les chefs d’entreprise qui envisagent une expansion internationale. Par exemple, l’obtention d’une résidence permanente au Canada implique de restructurer entièrement sa stratégie fiscale globale, un processus où l’accompagnement par des cabinets spécialisés comme Immigration Encima devient indispensable pour sécuriser ses actifs.
Évolutions réglementaires majeures
La dernière circulaire de l’URSSAF a introduit des ajustements significatifs aux cotisations sociales des chefs d’entreprise. Pour les chefs d’entreprise assimilés salariés, les changements apportent désormais des droits à l’allocation chômage, augmentant l’attrait du salaire. Cette modification a ainsi orienté de nombreuses décisions vers une combinaison de salaires et de dividendes pour optimiser la protection globale.
Impact de l’inflation sur les charges sociales
La montée de l’inflation influence directement le calcul des charges sociales. En 2025, le plafond de la Sécurité sociale est établi à 46 368 €, marquant une hausse de 3,2 %. Cette hausse impacte les stratégies d’optimisation rémunération dirigeant, exigeant une adaptation rapide. L’accroissement des charges sociales peut nuire à la trésorerie de la société si elle n’est pas anticipée correctement.
Le salaire
Opter pour un salaire offre plusieurs avantages, mais également des contraintes qu’il faut évaluer.
Les atouts du salaire pour le chef d’entreprise
Tout d’abord, le salaire apporte une protection sociale complète (retraite, assurance maladie, chômage). De plus, la déductibilité fiscale du salaire constitue un avantage non négligeable pour la société. Par exemple, sur un salaire brut de 80 000 €, l’économie d’impôt sur les sociétés réduit l’imposition, favorisant le profit net de la société.
Les contraintes à anticiper
Cependant, le poids des cotisations sociales est significatif. Pour un salaire brut de 100 000 €, les charges patronales peuvent atteindre 45 000 €, ce qui revient à un coût total de 145 000 € pour la société. Un expert comptable, Julien Moreau, souligne que peu de chefs d’entreprise prennent en compte l’impact réel de ces charges sur leur trésorerie.
Les dividendes
La distribution de dividendes offre un cadre de fiscalité entreprise différent, souvent jugé plus avantageux dans certaines situations.
Le régime fiscal des dividendes en 2025
Les dividendes sont soumis à deux régimes principaux : la flat tax à 30 % et le barème progressif. Ce choix doit être envisagé avec soin, en tenant compte de la situation financière individuelle du chef d’entreprise et des prévisions d’évolution des revenus de la société.
Les stratégies d’optimisation avancées
Une stratégie d’optimisation rémunération dirigeant efficace pourrait inclure l’étalement des distributions sur plusieurs exercices fiscaux pour réduire la pression fiscale. De plus, savoir que les dividendes dépassant 10 % du capital social entraînent des cotisations sociales supplémentaires encourage les chefs d’entreprise à concevoir une stratégie de distribution avisée.
Comparaison chiffrée : salaire vs dividendes
| PROFIL CHEF D’ENTREPRISE | SALAIRE NET | COÛT SOCIÉTÉ | DIVIDENDES NETS | FISCALITÉ GLOBALE |
| Jeune entrepreneur (CA 500K€) | 45 000 € | 65 000 € | 42 000 € | 18 % |
| Dirigeant confirmé (CA 2M€) | 75 000 € | 108 750 € | 70 000 € | 30 % |
| CEO expérimenté (CA 10M€) | 120 000 € | 174 000 € | 140 000 € | 30 % |
Stratégies hybrides et cas pratiques
Adopter une stratégie hybride est souvent le meilleur moyen d’assurer une optimisation rémunération dirigeant performante.
La rémunération mixte optimisée
Prenons l’exemple de Thomas, chef d’entreprise d’une SARL. Il perçoit un salaire équivalent au plafond de la sécurité sociale tout en distribuant des dividendes complémentaires. Cette combinaison lui permet de :
-
Optimiser ses cotisations retraite sans surcoût.
-
Bénéficier d’une couverture sociale complète.
-
Limiter l’impact des charges sociales sur des revenus élevés.
Adapter sa stratégie selon la phase de la société
Le choix entre salaire et dividendes doit prendre en compte le développement de la société. En phase de croissance, il peut être salutaire de privilégier les dividendes pour renforcer la trésorerie. En phase de maturité, équilibrer les deux formes permet de optimiser à la fois la protection sociale et la fiscalité entreprise.
La nécessité d’un suivi annuel avec un expert comptable s’avère primordiale pour ajuster l’optimisation rémunération dirigeant.